-
熱門搜尋:
- 字級大小
營利事業適用前10年核定虧損扣除,免徵或免稅所得應先抵減虧損
財政部臺北國稅局表示,依所得稅法第39條第1項但書規定,公司組織之營利事業,會計帳冊簿據完備,虧損及申報扣除年度均使用同法第77條所稱藍色申報書或經會計師查核簽證,並如期申報者,得將經該管稽徵機關核定... 115-10-28海外所得不在查詢所得資料範圍,納稅義務人仍應依規定自行申報個人基本所得額
財政部臺北國稅局表示,海外所得非屬綜合所得稅結算申報期間稽徵機關提供查詢的所得資料範圍,民眾在報稅期間利用電子憑證下載或至國稅局查調的所得資料,係提供申報參考,民眾仍應自行檢視是否有海外所得,並依規定... 115-10-27薔琵颱風即將來襲,若遭遇災害損失,可依災損減免三步驟申請稅捐減免
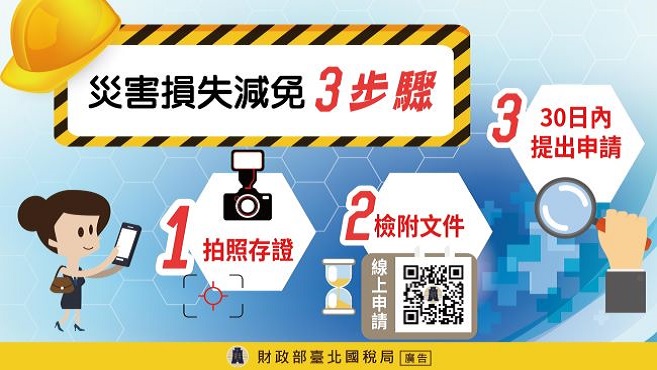
財政部臺北國稅局表示,薔琵颱風即將來襲,請民眾隨時關注颱風動向,做好防災準備,並注意自身安全,若發生財產損失,可申請稅捐減免,以維護自身權益。 該局說明,民眾因颱風造成財產損失時,請把握災害損失減免三... 115-10-22營利事業辦理一次性移轉訂價調整,應留意3要件
財政部臺北國稅局表示,跨國企業集團為布局全球營運,常建置關係企業間交易相關計價模式控管整體移轉訂價風險,而有於年中或年底進行一次性移轉訂價調整之情形。為反映交易經濟實質、確保關係企業利潤符合常規並負擔... 115-10-22房地合一稅之重購自住房地扣抵稅額如何適用?換房前必須留意相關條件
財政部臺北國稅局表示,個人出售105年1月1日以後取得的房屋、土地,適用房地合一課稅規定,如有重購自用住宅,符合一定條件者,無論「先買後賣」或「先賣後買」,都可以申請扣抵或退還房地合一稅。 該局說明,... 115-10-22